Expert-comptable : faire basculer les registres légaux papier de ses clients vers le dématérialisé
Faire basculer les registres légaux papier d'un portefeuille client vers le dématérialisé tient en quatre gestes : trier les dossiers, arbitrer entre continuité et reprise d'historique, clore proprement les registres papier, puis dérouler la bascule par vagues au rythme du cabinet.
Un cabinet d'expertise comptable qui se lance dans cette démarche ne part jamais d'une page blanche : il part d'un portefeuille de dizaines ou de centaines de sociétés, avec des registres tenus impeccablement et d'autres qui dorment, incomplets, dans une armoire du client. La vraie question n'est donc pas de savoir s'il faut basculer, mais dans quel ordre et selon quelle méthode, en traitant l'opération comme un projet de cabinet plutôt que dossier après dossier au fil des urgences.
Faire l'état des lieux des registres papier du portefeuille avant la bascule
Tout commence par un tri, dossier par dossier, sur trois critères simples :
- L'état des registres existants d'abord.
Le registre des mouvements de titres est-il à jour ou lacunaire ? Les procès-verbaux sont-ils tous consignés ou sont-ils éparpillés entre le cabinet et le client ? Un registre papier bien tenu se bascule en quelques minutes, tandis qu’un registre incomplet appelle d'abord une régularisation, qui relève du travail juridique classique et gagne à être facturée comme telle.
- Le profil de la société ensuite.
Quelle est sa forme sociale ? Combien compte-t-elle d’associés ? Quelle est la fréquence des opérations qu’elle réalise ? Une SASU dont l'associé unique prend trois décisions par an et une SAS à l'actionnariat mouvant ne présentent ni la même urgence ni le même bénéfice.
- Les échéances enfin.
S’agit-il d’un dossier avec une cession ? Une levée de fonds est-elle prévue ? Une transmission en préparation mérite-t-elle un traitement particulier ? Basculer avant l’intervention permet de conserver un historique fiable et continu du dossier au moment où il sera examiné. À l’inverse, effectuer la bascule en cours de procédure risque de compliquer inutilement le suivi des modifications. Le plus simple est donc de procéder suffisamment en amont ou d’attendre la fin de l’opération.
Ce tri produit naturellement la matière du calendrier : les dossiers simples et propres, les dossiers à régulariser et les dossiers à échéance.
Continuité ou reprise d'historique des registres : l'arbitrage dossier par dossier
Ce point est souvent surestimé par les cabinets comptables. Pourtant, la bascule ne nécessite aucune ressaisie de l'existant. En effet, le principe par défaut est la continuité : le registre papier est arrêté, la tenue se poursuit au format numérique à compter de la première opération nouvelle, et le registre papier clos reste la preuve des opérations antérieures.
Pour la grande majorité des dossiers d'un portefeuille, ce chemin suffit, et il rend la bascule d'un dossier presque immédiate.
La reprise d'historique est l'exception. Elle se justifie quand l'historique a une valeur d'usage, par exemple une société à l'actionnariat mouvant dont la table de capitalisation reconstituée depuis l'origine servira à chaque opération, ou un dossier qui prépare une cession et dont l'acquéreur voudra auditer la chaîne des mouvements sans manipuler dix ans de papier.
Dans ces cas, la reprise constitue une prestation distincte, à anticiper avec le prestataire et à chiffrer dans la mission, avec ses propres exigences de fidélité aux documents sources.
📌 Bon à savoir :
Le critère d'arbitrage tient en une question : l'historique de ce dossier sera-t-il consulté, ou seulement conservé ? S'il est consulté (opérations fréquentes, cession en vue, actionnariat complexe, etc.), la reprise a une valeur d'usage qui justifie son coût. S'il est seulement conservé, la continuité suffit : le registre papier clos reste accessible le jour, rare, où l'on en a besoin.
Que deviennent les registres papier après la dématérialisation ?
La plupart des clients se posent la question du sort de l'existant et la réponse est plutôt rassurante : rien ne se perd et rien ne se ressaisit.
Le registre papier est arrêté à la date de bascule, avec une mention finale indiquant que la tenue se poursuit sous forme électronique. Il est ensuite conservé par la société, dont il reste la propriété. En effet, les registres appartiennent au client, pas au cabinet, et la bascule est l'occasion de remettre de l'ordre sur ce point quand des registres dorment au cabinet depuis des années. Sa valeur probante pour les opérations qu'il constate demeure entière : une cession inscrite en 2015 sur le registre papier n'a pas besoin d'être réinscrite ailleurs pour rester opposable.
Le nouveau registre dématérialisé prend alors le relais dans les conditions légales : dispositif d'enregistrement électronique partagé pour les mouvements de titres, signature électronique avancée et horodatage pour les procès-verbaux.
La chaîne de preuve est continue : le papier pour l'antérieur et le numérique pour la suite.
Le calendrier de bascule d'un portefeuille vers les registres dématérialisés
Basculer tout un portefeuille en une seule fois est le meilleur moyen de saturer le cabinet. Il est ainsi conseillé de procéder par vagues.
Première vague : une dizaine de dossiers simples, des registres propres, des sociétés peu mouvantes, et des clients à l'aise avec le numérique. Elle sert à roder le process interne du cabinet : qui paramètre ? Qui contrôle ? Comment informe-t-on le client ?
Les vagues suivantes élargissent au reste du portefeuille, c’est-à-dire les dossiers à régulariser passant après régularisation et les dossiers à échéance à leur fenêtre propre.
Le calage sur le rythme du cabinet fait le reste. Aussi, la bascule elle-même se programme bien sûr hors période fiscale, quand les équipes ont de la disponibilité.
Le premier bénéfice mesurable arrive alors dès la campagne suivante d'approbation des comptes : convocations, procès-verbaux et dépôts s'enchaînent au format numérique sur l'ensemble des dossiers basculés, et c'est généralement là que le cabinet mesure l'écart.
Reste la formalisation côté clients, souvent plus simple qu'on ne le craint : un avenant à la lettre de mission lorsque le suivi juridique évolue ou s'ajoute, et une information claire du dirigeant sur ce qui change pour lui, à savoir essentiellement l'accès permanent à ses registres et la signature électronique de ses procès-verbaux.
💡 Le saviez-vous ?
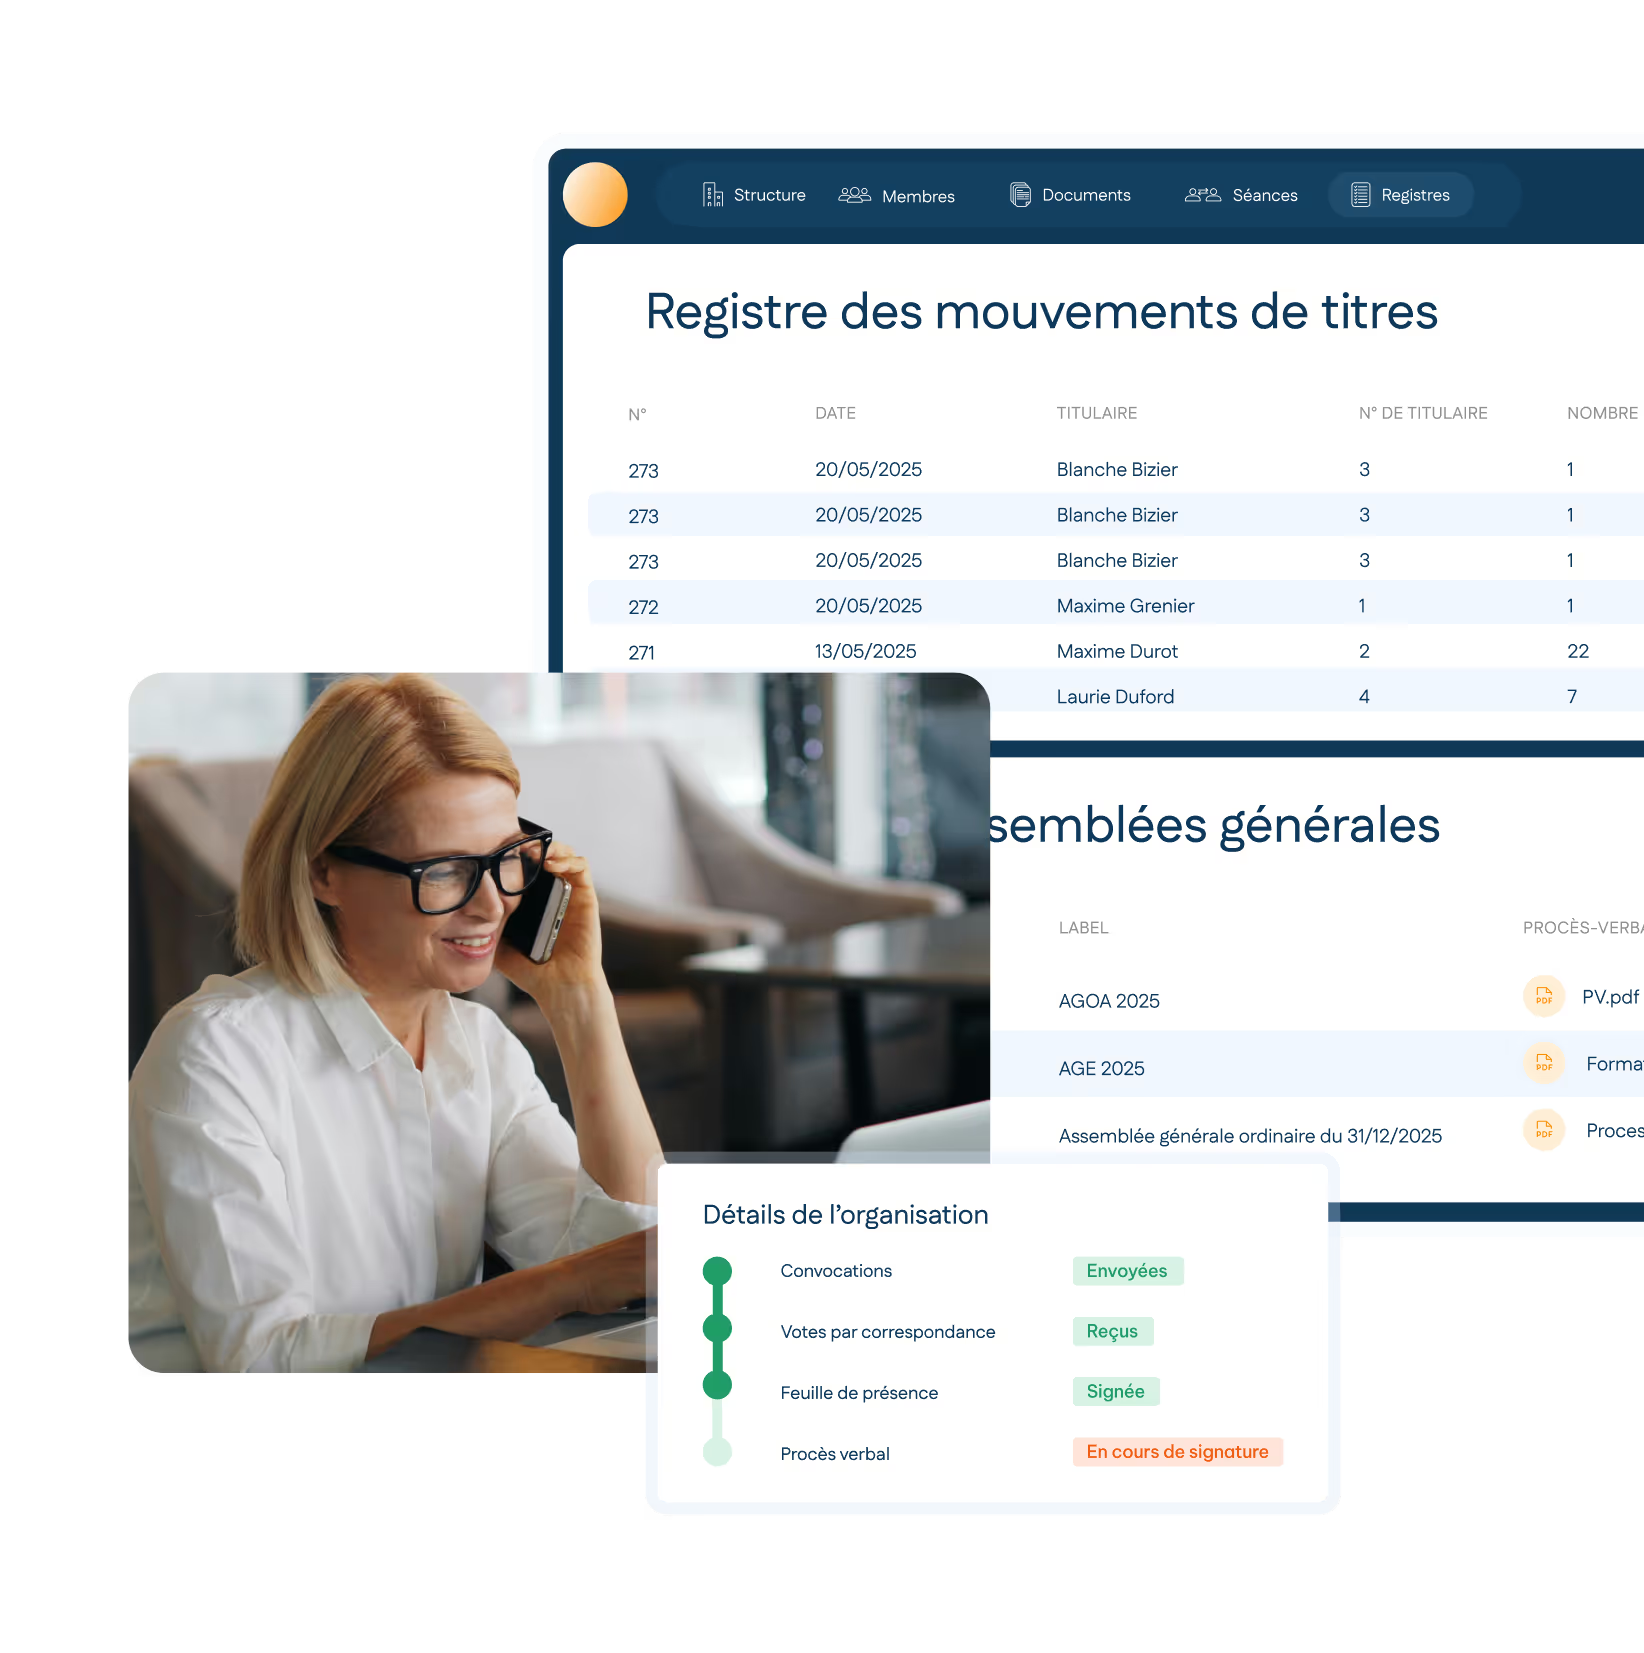
Ubikap accompagne les cabinets d'expertise comptable dans cette bascule avec un onboarding sur mesure et un expert dédié, du paramétrage des premiers dossiers à la formation des équipes. Lorsqu'un cabinet décide de dématérialiser les registres légaux de ses sociétés clientes sur la plateforme, la reprise d'historique peut être prise en charge selon le volume des dossiers concernés, en complément de la bascule elle-même. La plateforme couvre les registres légaux dématérialisés (mouvements de titres tenus via un DEEP, assemblées générales et décisions), le pilotage des assemblées générales et l'automatisation des actes en droit des sociétés, avec une gestion multidossiers et des droits d'accès par client. Elle se connecte à jesignexpert.com pour la signature électronique, et les données sont hébergées en France sur des serveurs certifiés ISO 27001.
Faire basculer les registres légaux papier d'un portefeuille vers le dématérialisé tient en quatre gestes : trier les dossiers, arbitrer entre continuité et reprise, clore proprement les registres papier et dérouler la bascule par vagues au rythme du cabinet. Menée ainsi, l'opération ne désorganise rien : elle installe, dossier après dossier, un suivi juridique que le cabinet pilote au lieu de le subir. Des solutions comme Ubikap sont conçues pour que cette transition soit portée à deux, afin que le cabinet garde la main sur ses arbitrages et son calendrier.